AI怪盗图9月25日消息,调研机构Omdia发布了2026年第二季度中国大陆PC市场统计数据。整体来看,台式机与笔记本合计出货量达到1140万台,相比去年同期增长了11%。这一数据表明,经历了此前一段时期的低迷后,市场正在逐步回暖。
在各大品牌中,华为电脑的表现最为突出,出货量同比大幅上涨82%,成功跃居市场第二位。
从具体厂商数据来看,联想依然稳居榜首,第二季度出货量为370万台,占据了32%的市场份额,同比增长7%。尽管其市场份额相比去年同期的34%略有下降,但出货量仍在稳步增加,显示出其市场根基依然稳固。客观而言,联想凭借完善的渠道布局和丰富的产品线,短期内很难被超越。
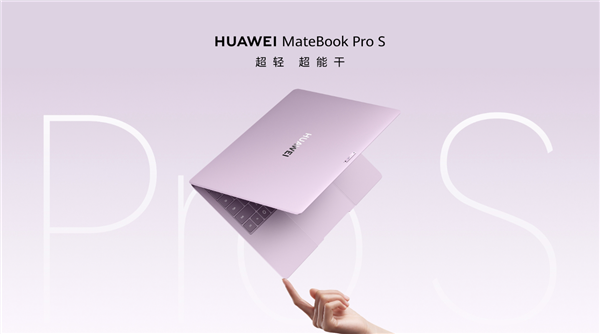
华为在第二季度出货180万台,市场份额达到16%,而去年同期仅为10%。82%的同比增速在头部厂商中非常亮眼,直接拉开了与第三名的差距。华为之所以能实现如此快速的增长,一方面得益于笔记本产品的持续更新迭代,另一方面则是商用市场订单的放量。此外,多设备协同的生态系统也吸引了不少个人和企业用户选择换机。从行业趋势来看,华为的增长反映了国产PC品牌在政企市场的强劲渗透力。
 上图展示了华为电脑出货量的快速增长趋势,进一步印证了其在市场中的强势表现。
排在第三名的是软通动力,出货量为140万台,市场份额12%,同比增长71%。这一增速同样引人注目,显示出新兴品牌在政企项目中的竞争优势。苹果则位列第四,出货120万台,份额10%,同比增长63%,主要得益于其M系列芯片的持续吸引力和高端市场的稳定需求。
华硕是前五名中唯一出现下滑的品牌,出货80万台,份额7%,同比下降5%。这可能是由于其在商用市场的布局相对薄弱,以及消费端产品竞争力不足所致。其他厂商合计出货250万台,份额22%,同比下滑26%,小品牌的生存空间正被持续挤压。从数据来看,市场份额正在向头部品牌高度集中。
整个市场呈现出明显的分化现象。头部品牌如华为、软通动力、苹果迎来了爆发式增长,大量吸收了中小厂商流失的市场份额。华硕小幅下滑,而其余小众厂商整体出货量显著缩水。这一趋势反映了PC行业正在加速整合,缺乏生态优势或渠道资源的小品牌面临更大挑战。
国产PC品牌的增长,很大程度上得益于政企信创采购需求的持续释放。商用机型订单增多,同时消费端的新品也拉动了个人用户的换新需求。从宏观视角来看,信创政策的推进和国产替代的加速,为本土品牌提供了重要的增长动力。
行业整体大盘回暖,同比增长11%,结束了此前长期低迷的状态。但值得关注的是,增长红利主要集中于前五大厂商,尾部厂商的日子越来越艰难。接下来的竞争,将更多围绕生态体验、商用订单获取以及新品迭代速度展开。对于中小品牌而言,寻找差异化定位或深耕细分市场,或许是未来的生存之道。
 上图展示了品牌市场份额的分布情况,进一步佐证了头部厂商的集中趋势。