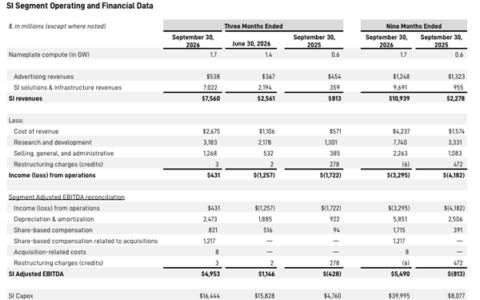
在SpaceX交出亮眼成绩单之后,马斯克旗下的另一家核心企业——特斯拉——将在周三美股盘后公布第三季度财报。市场普遍关注这份报告能否延续此前的高增长势头。
综合分析师预测,特斯拉第三季度营收预计约为281.1亿美元,与去年同期的280.9亿美元基本持平;每股收益预计为45美分,低于去年的50美分;净利润预计约为9.23亿美元,同比下降约33%。这一数据反映出电动车市场竞争加剧、成本压力上升以及宏观经济不确定性带来的挑战。
然而,华尔街明星基金经理、方舟投资(Ark Invest)掌门人凯茜·伍德(Cathie Wood)却对特斯拉的未来充满信心。作为特斯拉的长期拥护者,她不仅没有因近期业绩波动而动摇,反而给出了更为激进的看涨预期。
在近期流传的一份报告中,方舟投资将特斯拉到2031年的基本目标价设定为4400美元,较当前水平潜在上行空间约1095%。乐观预期更是达到5000美元,而悲观预期为3300美元。需要指出的是,这一目标价建立在高度乐观的假设之上,包括无人出租车、人形机器人等尚未大规模商业化的业务,其可行性仍有待市场检验。
方舟投资给出的最新目标价反映了其对无人出租车、人形机器人和Terrafab的乐观预期。在其模型中,Robotaxi(自动驾驶出租车)贡献约80%的预计企业价值,而Optimus人形机器人的贡献比重则高于此前模型。从客观角度看,这些业务距离成熟商业化尚有较长距离,尤其是在监管、技术成熟度以及成本控制方面仍存在诸多不确定性。

“ARK估计,到2031年,Robotaxi将占特斯拉企业价值的约80%,低于我们在2024年发布的先前模型中预测的‘2029年约90%’。”报告称。这一调整反映出方舟投资对自动驾驶出租车进程的审慎态度,但整体上仍押注该业务将成为特斯拉未来的核心引擎。
方舟投资的基本预期是,到2031年,特斯拉的Robotaxi累计产出约810万辆、累计对外交付Optimus约100万台。总收入接近1.45万亿美元,市值达17.5万亿美元。然而,这一数字相当于当前特斯拉市值的十倍以上,即便考虑到长远增长,也需要非常高的技术突破和市场接受度作为支撑。
与此同时,方舟投资也认同特斯拉与SpaceX合并的可能性。
该公司在报告中指出,“虽然我们的模型将特斯拉视为一家独立公司进行评估,但SpaceX与特斯拉的合并可能在未来五年内发生。”从行业逻辑来看,这种合并可以整合双方在AI、太空通信和地面交通领域的优势,但也面临巨大的整合风险与股东意见分歧。

方舟投资解释称,特斯拉高现金流的无人驾驶出租车网络可以帮助SpaceX为其雄心勃勃的轨道数据中心计划提供资金,同时,SpaceX计算密集型的前沿人工智能模型可以作为Optimus部署的规划层。而两家公司在Terafab项目上的合作可以缓解芯片瓶颈。
“我们预计,到2031年,SpaceX和特斯拉合并后的总营收将达到3.8万亿美元,息税前利润(EBIT)将达到2.7万亿美元,其中SpaceX在这两项数据上的贡献率分别约为62%和69%。”报告补充道。这一预测建立在大量假设之上,例如星链业务的爆发式增长、火箭成本大幅下降等,现实落地难度较大。
马斯克也在SpaceX财报电话会议上首次明确表示合并已在商讨之中。他认为,收购特斯拉汽车公司将是“一个好主意”,并补充说,两家公司的董事会都已成立特别委员会讨论合并事宜。不过也有分析指出,马斯克同时担任两家公司的CEO,合并可能面临利益冲突和监管审查。
不过他也同时指出,特斯拉与SpaceX合并并非板上钉钉,需得到股东支持,但特斯拉和Spacex合并确实有很多优点。从财务角度看,合并可能提升整体估值,但特斯拉的中小股东能否接受这种跨界整合,仍是未知数。